


共働きの扶養・控除は夫婦どちらで受ける?子ども・医療費・児童手当の決め方
2026年10月5日
監修・執筆:中山慎吾(トランス税理士法人 代表税理士)
夫婦ともに雇用されて働く共働き世帯は、いまや多数派です。
内閣府の男女共同参画白書によると、
妻が64歳以下の世帯のうち「雇用者の共働き世帯」は2025年時点で1,254万世帯で、
会社員の夫と専業主婦の世帯(358万世帯)の3.5倍になっています。
妻がフルタイムで働く世帯は542万世帯、パートタイムで働く世帯は712万世帯で、
どちらも前の年より増えています(内閣府:令和8年版 男女共同参画白書)。
夫婦がそれぞれの勤務先で年末調整を受けていると、
毎年秋に「子どもはどちらの扶養に入れるのか」
「家族の医療費はどちらでまとめるのか」と迷うことがあります。
配偶者が育休に入った年や、時短勤務に切り替えた年は、
去年と同じ書き方でよいのかも気になるところです。
共働きの家庭では、税金は世帯ではなく夫婦一人ひとりで計算されるため、
税金を軽くする制度を夫婦のどちらが使うかで、結果が変わることがあります。
この記事では、給与明細から引かれるものと税金の計算の仕組みを確認したうえで、
子どもの扶養、配偶者控除、
医療費・生命保険料・住宅ローンの控除を夫婦のどちらで受けるか、
児童手当は誰が受け取るかを、順に整理します。
この記事で分かること
- 所得税は夫婦それぞれの課税所得をもとに、税率表で計算します。世帯年収に税率を掛けるものではないため、同じ世帯年収でも、収入の分かれ方と控除の付け方で世帯の税額は変わります
- 生計を一にし、所得が一定以下の16歳以上の子どもの扶養控除は、夫婦のどちらで受けてもかまいません。子どもが2人いれば1人ずつ分けることもでき、年末調整の前に夫婦でどちらの申告書に書くかを決めておきます
- 配偶者が育休や時短勤務で給与が少なくなった年は、共働きでも配偶者控除や配偶者特別控除の対象になることがあります。育児休業給付金は所得に含めません
- 医療費控除と生命保険料控除は、実際に支払った人が受けます。夫婦それぞれが住宅ローンを負担して適用条件を満たす場合は、住宅ローン控除も夫婦それぞれが自分の分を申告します
- 2024年10月の改正で、児童手当の所得制限はなくなり、高校生年代まで支給されるようになりました。共働きでは、子どもの生計を維持する程度の高い方(一般的には所得の高い方)が受け取り、手当に税金はかかりません
額面から手取りまでに引かれる3つのもの
給与明細の額面から引かれる主なものは、
健康保険・厚生年金・雇用保険の社会保険料、所得税、住民税の3つです。
夫婦それぞれの給与から、それぞれの金額が引かれています。
所得税は、勤務先が毎月の給与から差し引いて納めています。
ただ、毎月引かれた額の合計は1年間に納めるべき税額と一致しないことがあるため、
年末調整で1年分を計算し直して精算します
(国税庁:No.2662 年末調整のしかた)。
住民税の所得割は、所得から基礎控除や扶養控除などを差し引いた
課税所得に、税率10%を掛けて計算します。
これに定額の均等割が加わります(総務省:個人住民税)。
所得税と違って税率が一律なので、夫婦のどちらで控除を受けても、
住民税の税率の面では差が出にくくなります。
育休・時短で減った給与は、翌年6月からの住民税に反映される
住民税は、前の年の1月から12月までの所得をもとに計算されます。
会社員の場合は、勤務先が給与から差し引いて納める特別徴収が原則で、
6月から翌年の5月までの12回に分けて引かれます
(観音寺市:個人住民税の特別徴収について)。
たとえば2026年に育休で給与が減った場合、2026年の所得にもとづく住民税は、
2027年6月から2028年5月までの給与から差し引かれます。
2026年6月から2027年5月までに引かれる住民税は、
2025年の所得にもとづく金額です。
育休の前後で手取りを見通すときは、このずれを家計に入れておくと安心です。
「控除」は税金を計算するときに使う仕組み
この記事で取り上げる扶養控除や医療費控除、
住宅ローン控除などの「控除」は、給与から天引きされるものではありません。
所得税や住民税の金額を計算するときに使う仕組みで、
使える控除を申告すると、税金の負担が軽くなることがあります。
共働きの家庭では、この控除を夫婦のどちらが申告するかを決める場面が出てきます。
所得税は、夫婦それぞれの所得から計算する
所得税は、世帯の収入を合計して計算する税金ではありません。
夫と妻がそれぞれ、自分の給与をもとに、
年末調整では次の順序で1年分の税額を計算します(No.2662)。
- 給与収入から、収入の額に応じて決まる「給与所得控除」を差し引き、「給与所得」を出す
- 給与所得から、家族の状況や支払った保険料などに応じた「所得控除」(扶養控除・配偶者控除・生命保険料控除・社会保険料控除など)を差し引き、「課税所得」を出す
- 課税所得の金額に応じた国税庁の税率表(速算表)で、所得税額を出す。税率表では「課税所得×税率−表の控除額」で計算し、この控除額は扶養控除などの所得控除とは別のもの
- 住宅ローン控除のような「税額控除」は、出した所得税額から直接差し引く
所得税の税率は、課税所得が多くなるほど段階的に上がる仕組みで、
5%から45%までの7段階です(国税庁:No.2260 所得税の税率)。
税率が掛かるのは課税所得であって、額面の年収でも世帯年収でもありません。
所得控除と税額控除の違いは、
会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け でも詳しく解説しています。
世帯年収800万円の比較例
世帯年収800万円を、1人で稼ぐ場合と、
夫500万円・妻300万円に分けて稼ぐ場合で比較します。
比較の条件は次のとおりです。
- 令和8年分の給与所得控除・基礎控除・税率で計算する
- 社会保険料は給与収入の15%とし、所得控除は社会保険料控除と基礎控除(1人で稼ぐ場合は配偶者控除も)だけとする
- 1人で稼ぐ場合、配偶者には収入がないものとする
- 復興特別所得税と住民税は含めない
| 項目 | 1人で800万円 | 夫500万円・妻300万円 |
|---|---|---|
| 給与所得 | 610万円 | 夫356万円、妻202万円 |
| 所得控除の合計 | 225万円(社会保険料120万円・基礎控除67万円・配偶者控除38万円) | 夫179万円、妻149万円(社会保険料と基礎控除104万円) |
| 課税所得 | 385万円 | 夫177万円、妻53万円 |
| 所得税 | 約34.3万円(税率20%) | 夫約8.9万円、妻約2.7万円(税率5%)。合計約11.5万円 |
所得税は税率表で計算しています。
1人で800万円の場合は385万円×20%−42万7,500円=34万2,500円、
夫は177万円×5%=8万8,500円、
妻は53万円×5%=2万6,500円です。
差が出る理由は二つあります。
一つは、給与所得控除と基礎控除が夫婦それぞれから差し引かれることです。
もう一つは、税率が段階的に上がるため、
1人に所得が集まると高い税率の部分が生まれることです。
実際の税額は、給与所得の端数の計算、
社会保険料の実額、ほかの控除によって変わります。
この仕組みは、控除をどちらで受けるかにも関係します。
所得控除で減る所得税は、おおよそ「控除額×その人の税率」です。
たとえば38万円の控除なら、税率5%の人では約1.9万円、
税率20%の人では約7.6万円になります。
夫婦で税率が違う場合、同じ控除でも受ける人によって効果が変わります。
ここからは、子どもの年齢、夫婦の収入、支払いや借入の状況に応じて、
使える控除と、夫婦のどちらが申告するかを確認します。
子どもの扶養控除は、夫婦のどちらか一方が受ける
ここでいう扶養は、税金の扶養(扶養控除)の話です。
扶養控除の対象になる子どもは、
その年の12月31日時点で16歳以上で、納税者と生計を一にしていて、
年間の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)の子どもです。
62万円・136万円は令和8年分から適用される金額です
(国税庁:令和8年4月 源泉所得税の改正のあらまし)。
控除額は、一般の扶養親族が38万円、
19歳以上23歳未満の特定扶養親族が63万円です。
16歳未満の子どもは扶養控除の対象になりません(国税庁:No.1180 扶養控除)。
共働きの場合、子どもを夫と妻のどちらの扶養親族にするかは、
夫婦で決めることができます。
国税庁の質疑応答事例では、高校生の長男を夫の扶養親族に、
長女を妻の扶養親族にすることについて、
重複しない限りいずれの扶養親族としても差し支えないと回答しています。
どちらにするかは、
それぞれの勤務先に出す「給与所得者の扶養控除等申告書」の記載で決まります
(国税庁:2以上の所得者がいる場合の扶養親族等の所属)。
同じ子どもの扶養控除を受けられるのは、夫婦のどちらか一方です。
自治体からは、年末調整や確定申告で家族内の扶養の重複が多く見られ、
子どもを夫婦それぞれで控除していた例があることや、
後から扶養控除が否認されると所得税や住民税が増えることがあると注意喚起されています
(有田市:扶養控除等について)。
年末調整の前に、どちらの申告書に記入するかを夫婦で確認しておきましょう。
どちらに付けるかは、税率と年の途中の変化で考える
先ほどの比較例のとおり、所得控除で減る所得税は、
控除を受ける人の税率によって変わります。
夫婦の課税所得に差がある場合、所得税の面では、
税率の高い方で控除を受けた方が軽減額は大きくなりやすいといえます。
ただし、どちらが有利かは家庭ごとに違います。
扶養控除は12月31日時点で判定するため、
年の途中で育休や転職によって夫婦の収入が逆転すると、
年初に決めた付け方が合わなくなることがあります。
大学生年代の子どもがアルバイトで収入を得ている場合は、
扶養控除の代わりに特定親族特別控除が関係することもあります。
大学生年代の子どもの判定や、税金と社会保険で扶養の基準が違う点は、
会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け で整理しています。
配偶者が育休・時短の年は、配偶者控除・配偶者特別控除を確認する
夫婦ともにフルタイムで働いている間は、
配偶者控除や配偶者特別控除は通常関係しません。
配偶者の所得が基準を超えているためです。
ところが、配偶者が育休に入ったり、
時短勤務や退職で給与が減ったりした年は、対象になることがあります。
令和8年分では、
配偶者の合計所得金額が62万円以下(給与だけなら給与収入136万円以下)であれば
配偶者控除の対象になり、
本人の合計所得金額が900万円以下なら控除額は38万円です。
配偶者の合計所得金額が62万円を超えて133万円以下なら、
配偶者特別控除(最高38万円)の対象になります。
どちらも本人の合計所得金額が1,000万円を超えると受けられず、
その年の12月31日時点の状況で判定します
(国税庁:No.1191 配偶者控除、No.1195 配偶者特別控除)。
育児休業給付金は配偶者の所得に含めない
育休中に雇用保険から受け取る育児休業給付金は、税金がかからない給付です。
国税庁は、配偶者控除の対象になるかを判定するときの合計所得金額に、
育児休業給付金は含まれないと回答しています。
公務員の共済組合の育児休業給付金も同じです
(国税庁:No.1191 配偶者控除 Q&A)。
そのため、年の前半だけ働いて後半は育休だった年などは、
配偶者のその年の給与の合計で判定することになり、基準を下回ることがあります。
育休に入る年や復帰する年は、年末調整の前に配偶者の1年分の給与の見込みを確認し、
配偶者の欄を書くかどうかを判断します。
なお、配偶者特別控除は、夫婦の間で互いに受けることはできません。
「年収の壁」と呼ばれるほかの基準との違いは、
会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け で一覧にしています。
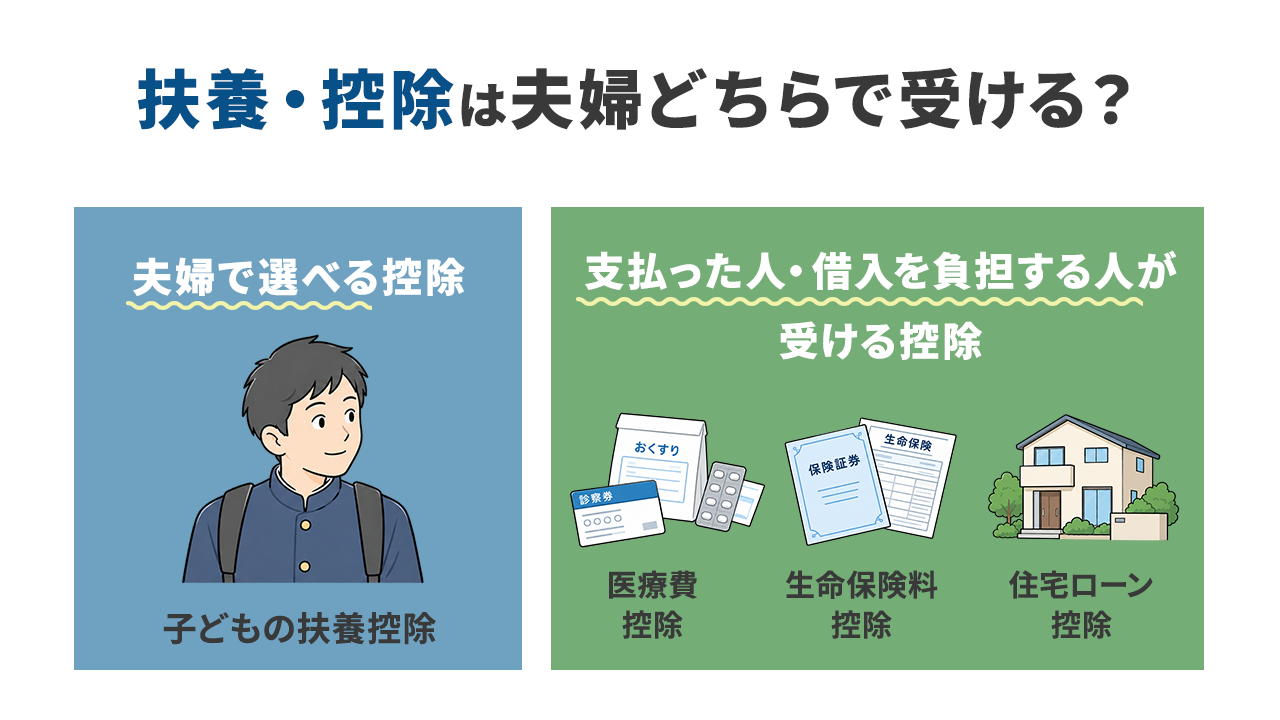
支払った人・住宅ローンを負担する人が受ける控除
子どもの扶養控除のように夫婦で選べる控除がある一方で、
支払った人や借入を負担する人が受けると決まっている控除もあります。
共働きの家計では、生活費を夫婦のどちらの口座から払っているかで、
控除を受ける人が変わります。
| 控除 | 受ける人 | 共働きで確認すること |
|---|---|---|
| 医療費控除 | 家族の医療費を実際に支払った人 | 家族分の領収書を、誰が払ったかで分けてまとめる |
| 生命保険料控除 | 保険料を実際に支払った人 | 保険料の引き落とし口座が夫婦のどちらか |
| 住宅ローン控除 | 対象となる住宅ローンを負担し、適用条件を満たす人 | 夫婦それぞれが負担しているなら、それぞれが自分の分を申告する |
医療費控除は、家族の分をまとめて払った人が受ける
医療費控除は、自分や、自分と生計を一にする配偶者・家族のために支払った医療費が対象です。
控除額は、支払った医療費から保険金などで補てんされる金額を引き、
さらに10万円(総所得金額等が200万円未満の人はその5%)を差し引いて計算します
(国税庁:No.1120 医療費控除)。
医療費控除は年末調整では受けられず、確定申告が必要です。
共働きでも、家族の医療費は、実際に支払った人がまとめて申告できます。
夫婦が別々に払っていた場合は、それぞれが自分の払った分を申告することになり、
どちらも10万円を超えないことがあります。
出産や子どもの歯科矯正などで医療費がかさむ年は、
誰の口座やカードで払うかを先に決めておくと、申告の準備がしやすくなります。
対象になる費用の範囲は、
医療費控除の対象範囲と申請マニュアル で詳しく解説しています。
生命保険料控除は、契約者ではなく保険料を払った人
生命保険料控除は、保険料を支払った人が受けます。
国税庁は、妻が契約者の生命保険の保険料を夫が支払っている場合、
保険金の受取人が夫か配偶者などの親族であれば、
保険料を支払った夫の生命保険料控除の対象になると回答しています。
契約者が誰かは要件ではありません
(国税庁:No.1140 生命保険料控除 Q&A)。
また、令和8年分からは、
23歳未満の扶養親族がいる人が新しい契約の生命保険料を支払った場合、
一般の生命保険料控除の上限が4万円から6万円に引き上げられています
(国税庁:No.1140 生命保険料控除)。
子どもをどちらの扶養親族にするかと、
保険料をどちらが払うかを、あわせて確認しておきます。
夫婦で住宅ローンを借りた場合の住宅ローン控除
共働きで住宅を買うときの借り方には、主に二つあります。
ペアローンは、同じ住宅を買うために、
夫婦がそれぞれ別の住宅ローン契約を結ぶ方法です。
連帯債務は、1本のローンを夫婦が共同で借りる方法です。
どちらの場合も、住宅を夫婦の共有にするときは、
それぞれの所有割合(持分)を登記します。
住宅ローン控除の対象になるのは、自分が実際に負担する借入のうち、
自分の持分を取得するための金額です。
国税庁の質疑応答事例では、共働きの夫婦が連帯債務で共有の住宅を買った場合、
夫婦の間でローンの負担割合をどう決めたかによって、
それぞれの控除の対象になる借入金の額が変わるとしています。
負担割合が持分と合わず、夫が妻の持分の分まで負担すると、
その分は夫から妻への贈与になります
(国税庁:共有の家屋を連帯債務により取得した場合の借入金の額の計算)。
反対に、連帯債務でも夫が全額を返済し、住宅が夫の単独所有なら、
原則として夫だけが控除の対象です(国税庁:No.1225 Q&A)。
共有名義というだけで、夫婦の両方が控除を受けられるとは限りません。
夫婦それぞれが借入を負担し、適用条件を満たす場合は、
初年度はそれぞれが確定申告をします。
当法人には、共働きでマイホームを購入しペアローンを利用したご夫婦から、
共有名義の持分や控除額の按分方法が分からず、
どちらがどの書類を出せばよいか迷っているというご相談がありました。
登記情報・融資契約書・年末残高証明書をもとに、
夫婦それぞれの所得と持分割合に応じて控除額を算出し、
初年度の申告を完了しています。
持分と負担割合は、契約や登記の前に決めておくことが大切です。
適用要件や初年度に必要な書類、育休の年に控除を使い切れない場合の考え方は、
住宅ローン控除の適用要件と初年度の確定申告 をご覧ください。
児童手当は高校生年代まで、所得制限なしで支給される
ここまでは、税金を軽くする控除を見てきました。
続いて、子育て世帯が受け取る給付である児童手当を確認します。
16歳未満の子どもは扶養控除の対象になりませんが、児童手当の対象です。
2024年10月の制度改正で、手当の所得制限がなくなり、
支給対象が高校生年代(18歳になった後の最初の3月31日まで)に広がりました。
| 子どもの年齢 | 1人あたりの月額 |
|---|---|
| 3歳未満 | 15,000円(第3子以降は30,000円) |
| 3歳以上高校生年代まで | 10,000円(第3子以降は30,000円) |
第3子以降かどうかは、22歳になった後の最初の3月31日までの上の子で、
親などが経済的に負担している子も含めて、年齢が上の子から数えます。
手当は、2月・4月・6月・8月・10月・12月の偶数月に、
前月までの2か月分がまとめて支給されます
(こども家庭庁:もっと子育て応援!児童手当)。
子どもが生まれたときは、出生日の翌日から15日以内に、
住んでいる市区町村へ申請します。
他の市区町村へ引っ越すときは、
転出届に書いた転出予定日の翌日から15日以内に、転入先の市区町村で申請します。
申請が遅れると、遅れた月の分は原則として受け取れません。
手当を受け取る人が公務員の場合は、
勤務先で申請します(こども家庭庁:児童手当Q&A)。
共働きでは、生計を維持する程度の高い方が受け取る
父と母がともに子どもを養育している場合、児童手当は、
子どもの生計を維持する程度の高い方が受け取ります
(e-Gov法令検索:児童手当法 第4条第3項)。
市区町村の案内では、一般的には所得の高い方とされています(川崎市:児童手当)。
振込先は、原則として受け取る人の名義の口座です。
育休や転職で夫婦の所得が逆転した場合は、受け取る人が変わることがあります。
手続は市区町村によって違うため、住んでいる市区町村の案内を確認してください。
児童手当に税金はかからない
児童手当法は、児童手当として支給を受けた金銭を基準に、
税金などを課すことはできないと定めています(児童手当法 第16条)。
児童手当を受け取っても、所得税や住民税の計算に入れる必要はなく、
確定申告で申告するものでもありません。
年末調整の前に、夫婦の書類を並べて確認する
ここまでの控除は、夫婦それぞれの勤務先で年末調整が進むため、
どちらか一方だけを見ていても全体が分かりません。
毎年秋に年末調整の書類が配られたら、夫婦の書類を一度並べて、次の順に確認します。
| 確認する書類 | 確認すること |
|---|---|
| 夫婦の源泉徴収票 | 前年分の給与所得と所得控除の合計。夫婦の税率の違いの見当をつける |
| 扶養控除等申告書の控え | 子どもごとに夫婦のどちらの申告書に書くか。二人とも書いていないか |
| 控除の証明書・領収書 |
|
| 配偶者の給与の見込み | 育休・時短・転職がある年は、1年分の給与の見込みと配偶者の欄の要否 |
年末調整で受けられない医療費控除や、
住宅ローン控除の初年度は、翌年の確定申告で手続します。
どちらで申告するかを決めたら、
領収書や証明書をその人の書類としてまとめておきます。
税理士に相談した方がよいケース
夫婦とも勤務先の年末調整を受けていて、収入は給与だけ、
使う控除も年末調整で受けられるものだけであれば、
手続はそれぞれの年末調整で終わります。
医療費控除を受ける年や住宅ローン控除の初年度などは、確定申告が必要です。
次のような年は、夫婦の書類をまとめて一度整理しておくと、
申告のやり直しや控除の受け漏れを避けやすくなります。
| 場面 | 相談で整理できること | 持っていくとよい資料 |
|---|---|---|
| ペアローンの初年度 | 夫婦それぞれの控除額の計算と、初年度の確定申告 |
|
| 育休・転職の年 | 配偶者控除の要否と、子どもの扶養をどちらに付けるか |
|
| 医療費が多い年 | 夫婦のどちらで申告するかと、対象になる費用の範囲 |
|
| 給与以外の収入 | 夫婦の一方に副業・不動産・株式報酬があるときの申告と控除の付け方 |
|
会社員・公務員の方の確定申告は、会社員向けの専用サイト サラリーマン・会社員向け確定申告サービス(sarakaku.com) で料金と対応範囲をご案内しています。それ以外のご相談や、どちらに当てはまるか分からない場合は、お問い合わせページ またはお電話(03-6456-4911、平日10:00〜18:00)からご連絡ください。
よくある質問
Q. 子どもの扶養は、所得の高い方に付けた方が得ですか?
所得税は税率が段階的に上がるため、夫婦の課税所得に差がある場合は、
税率の高い方で扶養控除を受けた方が所得税の軽減額は大きくなりやすいといえます。
ただし、住民税は税率が一律のため差が出にくく、
年の途中で育休や転職によって収入が逆転することもあります。
扶養控除は12月31日時点で判定するので、
その年の見込みで夫婦それぞれの税額を試算して決めてください。
Q. 子どもが2人いる場合、夫婦で1人ずつ扶養に入れられますか?
入れられます。
国税庁の質疑応答事例では、長男を夫、長女を妻の扶養親族にする例について、
どちらの扶養親族としても差し支えないとしています。
それぞれの勤務先に出す扶養控除等申告書に、自分が扶養する子どもを書きます。
子どもの所得が62万円以下
(給与だけなら136万円以下、令和8年分)であることなどの条件は、
どちらの扶養にする場合も同じです。
Q. 共働きでも配偶者控除を受けられる年はありますか?
あります。
配偶者が育休に入ったり、時短勤務や退職で給与が減ったりして、
配偶者のその年の合計所得金額が62万円以下
(給与だけなら給与収入136万円以下)になれば配偶者控除、
62万円を超えて133万円以下なら配偶者特別控除の対象になります(令和8年分)。
育児休業給付金は配偶者の所得に含めません。
本人の合計所得金額が1,000万円を超える場合は受けられません。
Q. 児童手当は確定申告で申告する必要がありますか?
必要ありません。
児童手当には税金がかからないと法律で定められているため、
所得税や住民税の計算に入れません。
受け取る人の手続は、住んでいる市区町村(公務員は勤務先)で行います。
まとめ
給与明細から引かれる社会保険料・所得税・住民税のうち、
所得税は夫婦それぞれの課税所得をもとに、税率表で計算します。
同じ世帯年収でも、収入の分かれ方と、
控除を夫婦のどちらで受けるかによって、世帯の税額は変わります。
世帯年収や額面に税率を掛けて考えず、
夫婦それぞれの源泉徴収票から確認してください。
16歳以上の子どもの扶養控除は、
所得などの条件を満たせば夫婦のどちらで受けるかを選べます。
配偶者が育休や時短勤務の年は配偶者控除を確認し、
住民税は翌年6月から変わることも見込んでおきましょう。
医療費控除と生命保険料控除は実際に支払った人が、
住宅ローン控除は借入を負担し適用条件を満たす人が受けます。
児童手当は高校生年代まで所得制限なしで支給され、税金はかかりません。
毎年の年末調整の前に、夫婦の書類を並べて確認することが、
控除の受け漏れを防ぐ近道です。
この記事の監修者
中山慎吾(トランス税理士法人 代表税理士)
東京税理士会所属(登録番号 第140269号)。税理士・CFP・1級ファイナンシャル・プランニング技能士・宅地建物取引士・管理業務主任者。会社員・公務員の個人税務を中心に、確定申告・節税・不動産・資産運用の税務相談を担当。
税理士紹介ページ