


会社員の兼業農家は確定申告が必要?事業所得・雑所得と損益通算
2026年10月2日
監修・執筆:中山慎吾(トランス税理士法人 代表税理士)
会社勤めを続けながら、実家の田畑や借りた畑で米や野菜を作り、
直売所や農協に出荷している方もいるでしょう。
農業の売上があると、勤務先の年末調整だけでは税金の手続が終わらないことがあります。
農業とほかの仕事を組み合わせる働き方は「半農半X」とも呼ばれ、
会社員などと農業を両立する人や、
本人や配偶者の実家の農地やノウハウを受け継いで農業に取り組む人がいることが、
農林水産省の白書でも紹介されています
(農林水産省 令和6年度 食料・農業・農村白書)。
たとえば、平日は会社に勤め、
週末に親から受け継いだ田畑で作業をして、とれた野菜を直売所に出す。
軽トラックは家の買い物にも使う。
こうした暮らし方では、売上の記録、家で食べた分の扱い、
家と兼用の車の経費など、税金の面で確認したいことがいくつも出てきます。
この記事では、会社員が農業で収入を得たときに確定申告が必要になる場面を整理します。
農業の所得が「事業所得」と「雑所得」のどちらになるかで変わること、
自家消費した農産物や補助金、
農機具の扱い、青色申告の期限まで、申告の前に確認したい順に並べています。
この記事で分かること
- 年末調整を受けている会社員でも、農業などの給与以外の所得が年間20万円を超えると確定申告が必要です。判定に使うのは売上ではなく、収入から必要経費を引いた所得です
- 農業では、販売代金だけでなく、販売用に作った農産物のうち自分の家で食べた分や、共済金・補助金などの雑収入も収入に入ることがあります。売った分だけで計算すると、所得を少なく見積もってしまいます
- 農業の所得が事業所得になるか業務に係る雑所得になるかは、社会通念上、事業といえる程度に行っているかで判定されます。帳簿書類を残していない場合は、原則として雑所得の扱いになり、「300万円」は自動的に区分が決まる線ではありません
- 農業の赤字を給与所得から差し引けるのは、事業所得に当たる場合です。雑所得の赤字は給与と相殺できないため、赤字の年ほど所得区分と経費の根拠資料を確認します
- 家と兼用の車や電気代は農業に使った部分だけ、農機具は減価償却で数年に分けて経費にします。青色申告は承認申請の期限があり、令和9年分からは控除額と要件が見直されます
確定申告が必要かは、農業の「所得」が20万円を超えるかで見る
給与を1か所から受けていて、年末調整で税金の精算が済んでいる会社員の場合、
給与と退職金以外の所得の合計が20万円を超えると、
確定申告が必要です(国税庁 No.1900)。
農業のほかに副業の報酬や家賃収入などがあれば、それも合計して判定します。
ここでいう所得は、売上そのものではなく、収入から必要経費を差し引いた金額です。
農業の場合、この「収入」に何が入るかが、会社員の一般的な副業と少し違います。
売らなかった農産物や補助金も収入に入る
国税庁の農業所得の申告の書き方では、収入金額を販売金額、家事消費・事業消費、
雑収入などに分けて記入するよう案内しています
(国税庁 収支内訳書(農業所得用)の書き方)。
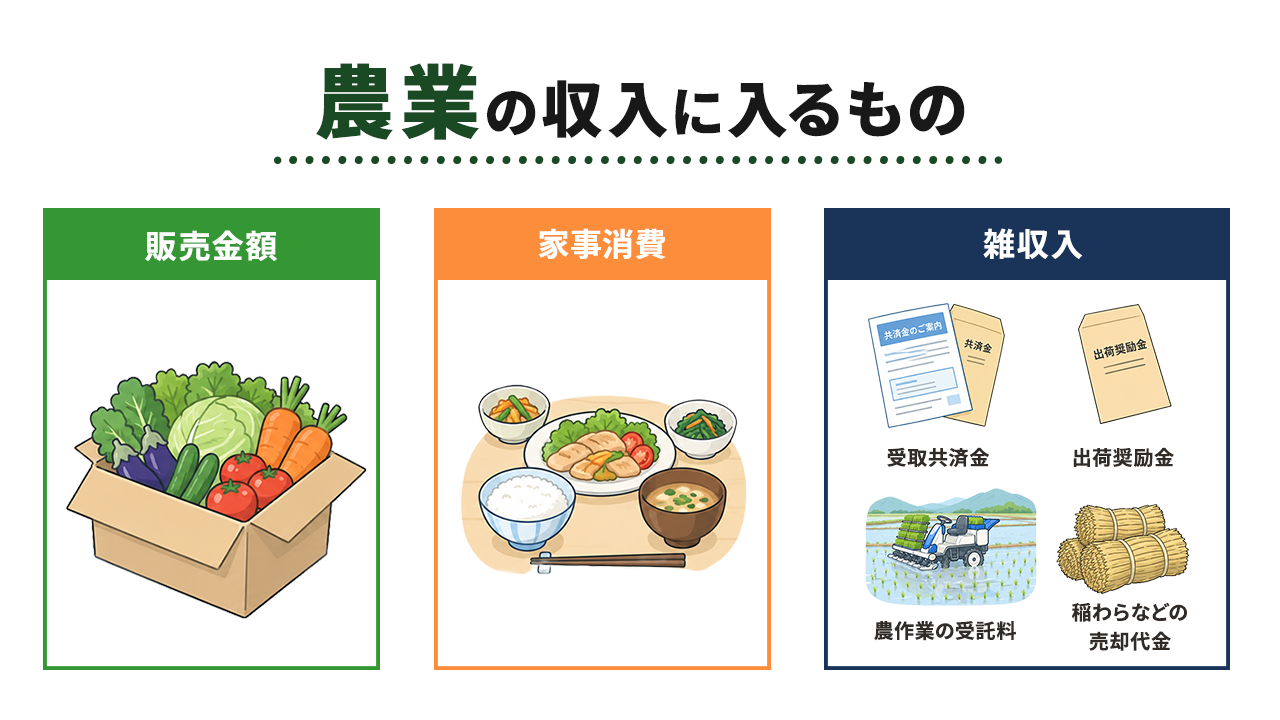
| 収入の種類 | 主な例 | 注意すること |
|---|---|---|
| 販売金額 | 直売所・農協・市場への販売代金 | 年内に販売したものは、代金をまだ受け取っていなくても含める |
| 家事消費 | 収穫した米や野菜を自分の家で食べた分、親戚に配った分 | 売っていなくても、収穫した時の価額で収入に計上する |
| 雑収入 |
| 国や自治体の助成金も、課税対象となるものは含める |
家事消費の金額は、収穫した時の価額の平均額か、
市場などへの出荷価格の平均額で計算してもよいとされています
(国税庁 農業を営む者の記載事項等の特例)。
親戚に配った分も同じ扱いで、国税庁は、
事業所得の収入には商品を自家用に消費した場合や贈与した場合のその価額も含まれるとしています
(国税庁 No.1350)。
補助金については、課税対象になるかどうかを補助金の交付団体に確認するよう案内されています。
なお、田畑を人に貸して受け取る賃料は、
農業の所得ではなく不動産所得として申告します
(国税庁 帳簿の記帳のしかた(農業所得者用))。
販売代金だけで計算すると20万円以下に見える例
たとえば、次のような仮の条件で考えてみます(数値は説明のための仮定です)。
- 直売所での販売代金が30万円
- 販売用に作った米と野菜のうち、自分の家で食べた分が、収穫した時の価額で5万円分
- 受け取った共済金が1万円
- 種苗・肥料・農薬・燃料などの必要経費が14万円
販売代金だけで計算すると、
30万円−14万円=16万円で、20万円以下に見えます。
家事消費と共済金を収入に入れると、
(30万円+5万円+1万円)−14万円=22万円になり、
20万円を超えるため確定申告が必要です。
20万円以下でも手続が必要になる場合
所得が20万円以下の年でも、医療費が多かった年に控除を受けるなど、
自分から確定申告書を出すときは、農業の所得を除いて申告することはできません。
所得税の確定申告をしない年も、
住民税については市区町村へ別に申告を求められることがあります。
住民税の手続や、副業の所得の判定の詳しい考え方は、
副業・Wワークの税金と住民税 をご覧ください。
給与と農業以外の収入も含めて申告が必要かを確かめたい場合は、
サラリーマンの確定申告「やる・やらない」判定マップ で全体を整理できます。
農業の所得は「事業所得」と「業務に係る雑所得」のどちらかで扱いが変わる
会社員が農業で得た所得は、
主に「事業所得」か「業務に係る雑所得」のどちらかに区分されます。
どちらになるかで、赤字の扱いや青色申告を使えるかが変わります。
国税庁の所得税基本通達では、
事業所得と認められるかどうかは、その所得を得るための活動が、
社会通念上、事業と称するに至る程度で行っているかどうかで判定するとしています。
そのうえで、取引を記録した帳簿書類を保存していない場合は、
原則として業務に係る雑所得に当たるとしています(国税庁 所得税基本通達35-2)。
| 項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 判定の目安 | 社会通念上、事業といえる程度に行っている | 事業といえる程度に至らない。帳簿書類の保存がない場合も原則こちら |
| 赤字の扱い | 給与所得など他の所得から差し引ける(損益通算) | 他の所得から差し引けない |
| 青色申告 | 承認を受ければ使える | 対象外 |
| 記帳・保存 | 記帳と帳簿書類の保存が必要(申告が不要な人も含む) | 前々年の収入が300万円を超えると、現金預金取引等関係書類の保存が必要 |
「300万円」は自動的に区分が決まる線ではない
売上の金額だけで事業所得と雑所得の線が引かれると受け取られることがありますが、
通達の書き方はそうなっていません。
帳簿書類を保存していない場合に、原則として雑所得とするという定めです。
例外として、収入が300万円を超え、かつ事業所得と認められる事実がある場合は、
帳簿書類の保存がなくても事業所得になり得ます。
つまり、収入が300万円以下でも、帳簿書類を保存し、
事業といえる程度に農業を行っていれば、事業所得に当たる場合があります。
反対に、300万円を超えていても、
事業といえる実態がなければ事業所得にはなりません。
どの程度の規模で、どのくらい続けて、販売を目的に作付けしているか、
取引の記録を残しているかといった実態を、自分の状況に当てはめて確認します。
赤字を給与と損益通算できるのは事業所得の場合
天候不良で収穫が落ち込んだ年や、高額な農機具の減価償却が始まった年は、
農業の収支がマイナスになりがちです。
所得税では、ある所得の赤字をほかの所得の黒字から差し引くことを損益通算といいますが、
対象になるのは不動産所得・事業所得・譲渡所得・山林所得の赤字に限られます。
雑所得の赤字は、給与所得などから差し引くことができません(国税庁 No.2250)。
仮に、給与所得(給与収入から給与所得控除を差し引いた額)が500万円で、
農業が40万円の赤字だったとします。
農業の所得が事業所得に当たれば、
500万円−40万円=460万円をもとに税金を計算します。
業務に係る雑所得に当たる場合は、40万円の赤字は差し引けず、
500万円のまま計算します(数値は説明のための仮定です)。
所得区分を確かめないまま給与と通算して申告し、
後で雑所得に当たると分かると、税金を納め直すことになります。
赤字の年ほど、事業所得に当たるかどうかと、
経費の一つひとつに根拠となる資料があるかを確認してから申告してください。
青色申告者であれば、損益通算しても引ききれない赤字(純損失)を
翌年以後3年間繰り越せる制度もあります
(国税庁 No.2070)。
必要経費は「農業専用」と「家と兼用」に分けて考える
農業の所得を計算するときに差し引ける必要経費は、
農業との関係がはっきりしている支出と、
家の生活にも使っている支出で考え方が違います。
先に二つに分けておくと、申告の準備が進めやすくなります。
農業との関係がはっきりしている支出
国税庁の収支内訳書(農業所得用)では、必要経費の科目として、種苗費、肥料費、
農薬衛生費、諸材料費(ビニールなど)、
農具費、修繕費(農機具や農業用の車の修理)、
動力光熱費(燃料や電気代など)、作業用衣料費、農業共済掛金、荷造運賃手数料、
小作料・賃借料(農地や農機具の借り賃など)、減価償却費などを挙げています。
農業のために買ったことが領収書や記録で分かるものは、
これらの科目に振り分けて集計します。
家と兼用の支出は、農業に使った割合で按分する
兼業農家で判断が分かれやすいのは、
家族の生活にも使っている車や電気、建物の費用です。
国税庁は、家事と業務の両方にかかわる費用(家事関連費)のうち必要経費になるのは、
取引の記録などにもとづいて、
業務に直接必要だったことが明らかに区分できる部分に限るとしています
(国税庁 No.2210)。
収支内訳書(農業所得用)の書き方でも、
使用面積や点灯時間などの適切な基準で按分(割合で分けること)するよう案内しています。
| 兼用の支出 | 按分の根拠として残す記録 |
|---|---|
| 自家用車・軽トラック | 農作業や出荷に使った日と走行距離の記録 |
| 自宅の一部の作業場・倉庫 | 建物全体と農業に使う部分の面積が分かる図面やメモ |
| 自宅の電気代・水道代 | 農業で使う機器や作業場の使用時間・使用量の記録 |
| スマートフォン・通信費 | 出荷先とのやりとりなど、農業に使った時間や回数の記録 |
按分の割合に決まった目安はありません。
自分の使い方に合う基準を選び、毎年同じ考え方で記録を続けることが大切です。
会社員の経費全般の考え方は、
サラリーマンの経費(テレワーク・旅費・屋号)の境界線 でも解説しています。
必要経費にならない支出
所得税や住民税、国民健康保険税、国民年金保険料などは、
農業に関係していても必要経費になりません。
また、生計を一にする(日常の生活費を共にする)家族に支払う農地の借り賃や給料は、
原則として必要経費になりません(No.2210)。
家族に支払う給料を経費にできるのは、
後の「青色申告の控除と申請期限」の章で触れる青色事業専従者給与などの制度を使う場合です。
農機具や設備は減価償却で数年に分けて経費にする
トラクターや軽トラック、作業場の設備などは、
買った年に代金の全額を経費にするのではなく、
使える年数(耐用年数)にわたって少しずつ経費にします。
これを減価償却といいます。
どう扱うかは、取得価額によって次のように分かれます(国税庁 No.2100)。
| 取得価額 | 経費にする方法 |
|---|---|
| 10万円未満 | 使い始めた年に全額を経費にする(使用可能期間が1年未満のものも同じ) |
| 10万円以上20万円未満 | 3年間で3分の1ずつ経費にする方法も選べる |
| 10万円以上40万円未満 | 一定の要件を満たす青色申告者は、合計300万円まで使い始めた年に経費にできる特例がある(令和8年4月1日から令和11年3月31日までに取得したもの) |
| 上記以外 | 耐用年数に応じて毎年減価償却する |
耐用年数は資産の種類ごとに決まっています。
収支内訳書(農業所得用)の書き方の耐用年数表では、たとえば農業用設備は7年、
総排気量0.66リットル以下の軽自動車(軽トラックなど)は4年です。
減価償却の方法を税務署に届け出ていない場合は、
毎年同じ額を経費にする定額法で計算します。
新品のトラクターを7月から使い始めた場合の計算例
次のような仮の条件で計算します(数値は説明のための仮定です)。
- 農業だけに使う新品のトラクターを210万円で購入
- 耐用年数7年、定額法(償却率0.143)で計算
- 7月から使い始めた
1年分の減価償却費は、210万円×0.143=30万300円です。
使い始めた年は7月から12月までの6か月分なので、
30万300円×6/12=15万150円を、その年の経費にします。
家族の買い物にも使う軽トラックのように家と兼用の資産は、
減価償却費についても農業に使った割合で按分します。
青色申告の控除と申請期限
青色申告は、一定の帳簿をつけて期限内に申告する人が、
控除などの特典を受けられる制度です。
対象は不動産所得・事業所得・山林所得のある人なので、
農業の所得が業務に係る雑所得に当たる場合は使えません(No.2070)。
承認申請書は使いたい年の3月15日まで
青色申告をするには、「青色申告承認申請書」を、
青色申告をしたい年の3月15日までに税務署へ提出します。
その年の1月16日以後に新しく農業を始めた場合は、
始めた日から2か月以内です(No.2070)。
申告の時期になってから申請しても、その年の分には間に合いません。
令和8年分の控除と、令和9年分からの見直し
令和8年分の青色申告特別控除は、
正規の簿記(一般的には複式簿記)で記帳して
貸借対照表と損益計算書を期限内の申告書に添付すると55万円、
さらにe-Taxで申告するか優良な電子帳簿の要件を満たして保存すると65万円、
それ以外の青色申告者は10万円です。
控除額は、農業などの所得の金額が上限になります(国税庁 No.2072)。
白色申告との違いを含めた要件の比較は、
副業・Wワークの税金と住民税 の青色申告の章で整理しています。
令和9年分以後は、令和8年度の税制改正で控除が見直されます。
55万円の控除はe-Taxでの提出が要件に加わったうえで65万円に、
65万円の控除はe-Taxに加えて一定の電子帳簿の保存などが
要件となったうえで75万円に引き上げられます。
また、簡易な帳簿で記帳している人のうち、
前々年の事業所得の収入が1,000万円を超える人は、
10万円の控除の対象から外れます(国税庁 令和8年度税制改正の大綱(抄))。
来年以降に青色申告を始める場合は、記帳の方法と提出の方法を、
見直し後の要件に合わせて準備しておくと安心です。
家族への給料は「専ら従事」しているかで決まる
青色申告者は、生計を一にする15歳以上の家族が、
その年を通じて6か月を超える期間
(一定の場合は、事業に従事できる期間の2分の1を超える期間)
その事業に専ら従事している場合、
事前に届け出た金額の範囲内で、
労務の対価として適正な給料を必要経費にできます
(青色事業専従者給与。国税庁 No.2075)。
白色申告の場合も、家族が年に6か月を超える期間、
事業に専ら従事していれば、一定額を差し引ける事業専従者控除があります。
兼業農家では、家族も会社勤めをしていて、
休日だけ農作業を手伝うことがよくあります。
この場合、その年に6か月を超える期間、
専ら農業に従事しているといえるかを、家族の働き方に照らして確かめます。
なお、専従者として給料を受け取る家族は、配偶者控除や扶養控除の対象になりません。
制度の詳しい比較は、先ほどの 副業・Wワークの税金と住民税 をご覧ください。
申告の前に分けておく資料・口座・カード
本業が忙しいと、申告の直前に1年分の領収書や通帳を見直すことになりがちです。
農業の取引を本業や家計と混ぜずに記録しておくと、
所得区分の判断にも、申告書の作成にも使えます。
国税庁の帳簿の記帳のしかた(農業所得者用)では、販売した日・相手・金額のほか、
家事消費、雑収入、経費を記帳する方法を案内しています。
家事消費は、年末に、食べたり配ったりした農産物の種類ごとに合計を見積もって、
まとめて記載することもできます。
雑収入は、受け取った理由と相手を記録しておきます。
収入の資料
| 資料 | 確認できること |
|---|---|
| 販売の精算書・仕切書 | 直売所・農協・市場への販売金額と販売した日 |
| 家事消費のメモ | 種類ごとの数量と、収穫した時の価額 |
| 共済金・補助金の通知 | 共済金・補助金・奨励金の金額と、補助金が課税対象かの確認先 |
経費と本業の資料
| 資料 | 確認できること |
|---|---|
| 領収書・カード明細 | 種苗・肥料・農薬・燃料などの必要経費 |
| 農機具の購入資料 | 契約書・領収書で取得価額と使い始めた日を確認(減価償却の計算) |
| 走行記録・面積メモ | 家と兼用の車や作業場の支出を按分する根拠 |
| 本業の源泉徴収票 | 給与所得の金額(損益通算の計算) |
農業の売上が入る口座と、肥料や燃料の支払いに使うカードを、
家計用とは別にしておくと、記帳の手間が大きく減ります。
農業の所得を事業所得として申告する場合は、
白色申告なら「収支内訳書(農業所得用)」、
青色申告なら「青色申告決算書(農業所得用)」を作成して確定申告書と一緒に提出します。
税理士に相談した方がよいケース
販売先が少なく経費の種類も限られている年は、国税庁の確定申告書等作成コーナーで、
収支内訳書と申告書を自分で作ることもできます。
一方で、次のような場面では、申告の前に一度整理しておくと、
申告をやり直す手間を避けやすくなります。
| 場面 | 相談で整理できること | 持っていくとよい資料 |
|---|---|---|
| 所得区分に迷う | 事業所得と業務に係る雑所得のどちらに当たるか |
|
| 赤字が出た | 損益通算の可否と、経費の根拠が足りているか |
|
| 設備投資・補助金 | 減価償却の計算と、補助金の収入計上 |
|
| 家族への給料 | 専従者給与・専従者控除の要件と扶養への影響 |
|
家と兼用の支出が多い場合や、これから青色申告を始めたい場合も、
按分の基準や記帳の方法を最初の年に決めておくと、翌年以降の申告が楽になります。
会社員・公務員の方の確定申告は、会社員向けの専用サイト サラリーマン・会社員向け確定申告サービス(sarakaku.com) で料金と対応範囲をご案内しています。それ以外のご相談や、どちらに当てはまるか分からない場合は、お問い合わせページ またはお電話(03-6456-4911、平日10:00〜18:00)からご連絡ください。内容によっては対応できない場合があります。詳しくは よくある質問 をご確認ください。
よくある質問
Q. 家庭菜園で採れた野菜を、直売所で少し売っただけでも申告が必要ですか?
作っている作物の種類によって、
申告が必要になる金額の基準が変わるわけではありません。
米でも野菜でも、農業を含む給与以外の所得の合計で判断します。
勤務先が1か所で年末調整が済んでいる会社員なら、
その合計が20万円以下の年は、所得税の確定申告は原則として不要です。
ここでいう所得は、収入から必要経費を差し引いた金額で、
収入には販売代金のほか、販売用に作った農産物を家で食べた分なども含めます。
控除を受けるために自分から申告書を出す年は農業の所得も含めて申告し、
住民税の手続はお住まいの市区町村にも確認してください。
Q. 農業が赤字なら、給与から引かれた税金が戻りますか?
農業の所得が事業所得に当たる場合は、赤字を給与所得から差し引けるため、
源泉徴収された税金の一部が戻ることがあります。
業務に係る雑所得に当たる場合は、赤字を給与と相殺できません。
どちらに当たるかは、事業といえる程度に行っているかや帳簿書類の保存の状況で判定されるため、
赤字だからといって還付を前提にしないようにしてください。
Q. 販売用に育てた米や野菜を、自分の家で食べた分も収入になりますか?
販売するために作っている農産物の一部を家で食べた場合は、収入になります。
国税庁の農業所得の申告の書き方では、
収穫した農産物を家庭で消費した分(家事消費)を収入金額に記入するよう案内しています。
金額は、収穫した時の価額の平均額や出荷価格の平均額で計算してもよいとされています。
年末に、農産物の種類ごとに合計を見積もってまとめて記帳することもできます。
Q. 農作業を手伝ってくれる家族に払った分を、経費にできますか?
生計を一にする家族への給料は、原則として必要経費になりません。
青色申告者が事前に届け出て、その年に原則として6か月を超える期間、
専らその事業に従事している15歳以上の家族に適正な給料を払う場合は、
青色事業専従者給与として必要経費にできます。
家族が会社勤めをしていて休日だけ手伝う場合は、
「専ら従事」に当たるかを確認してください。
専従者になった家族は、配偶者控除や扶養控除の対象から外れます。
まとめ
会社員の兼業農家が確定申告をするかどうかは、
農業などの給与以外の所得が20万円を超えるかで判定します。
農業では、販売代金だけでなく、販売用に作った農産物のうち家で食べた分や、
共済金・補助金などの雑収入も収入に入ることがあるため、
売った分だけで判断しないでください。
農業の所得が事業所得に当たれば、赤字を給与と損益通算でき、青色申告も使えます。
業務に係る雑所得に当たる場合は、どちらもできません。
帳簿書類を保存しているかが判定にかかわるため、農業の口座とカードを分け、
販売・家事消費・雑収入・経費を年の途中から記録しておくことが、
正しい申告への近道です。
家と兼用の支出の按分や農機具の減価償却、
青色申告の期限も含め、迷う点は申告の前に確認しておきましょう。
この記事の監修者
中山慎吾(トランス税理士法人 代表税理士)
東京税理士会所属(登録番号 第140269号)。税理士・CFP・1級ファイナンシャル・プランニング技能士・宅地建物取引士・管理業務主任者。会社員・公務員の個人税務を中心に、確定申告・節税・不動産・資産運用の税務相談を担当。
税理士紹介ページ