


会社員の資産形成は何から始める?生活防衛資金・保険・iDeCo・NISAの順番
2026年10月7日
監修・執筆:中山慎吾(トランス税理士法人 代表税理士)
給与が上がってきたり、職場でNISAやiDeCoの話を聞いたりして、
そろそろ資産形成を始めたいと考える会社員の方は多いと思います。
ただ、加入している保険の見直しや、
急な出費に備える貯金との関係が整理できないまま、
どこから手を付ければよいか迷う方も少なくありません。
この記事では、手取りの使い道を
「すぐ使うお金」「もしものときに備えるお金」「増やすお金」に分けたうえで、
生活防衛資金、保障の確認、税金が軽くなる制度、
長期投資の順に、会社員が確認したいことを整理します。
保険商品や投資商品の選び方ではなく、
お金の置き場所を決める順番と、税金との関係を扱います。
この記事で分かること
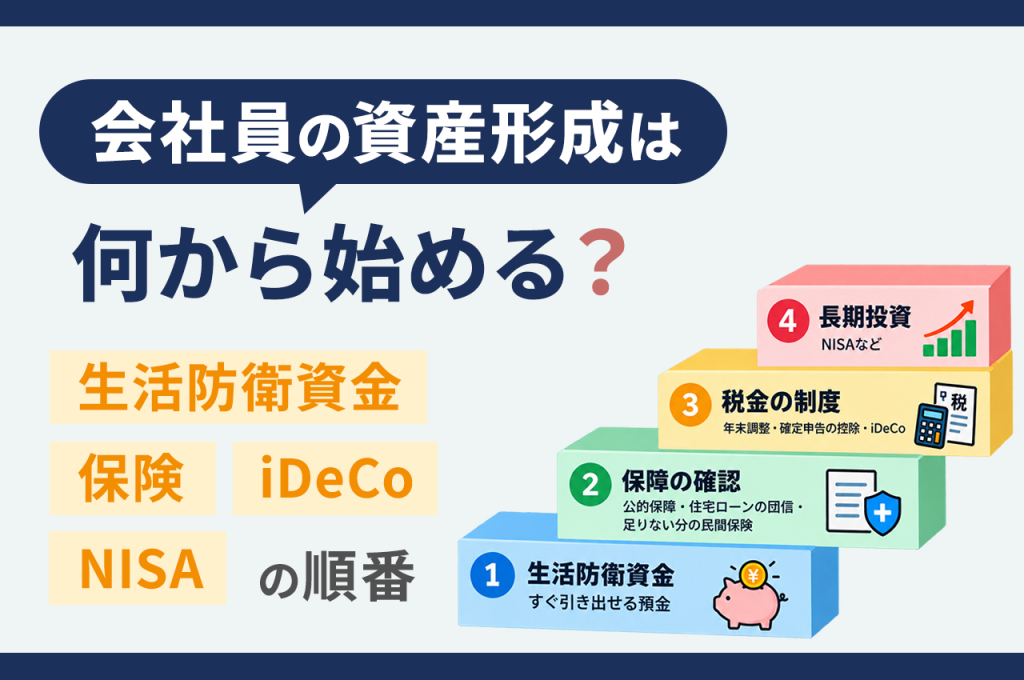
- 資産形成は、生活防衛資金、必要な保障の確認、税金が軽くなる制度、長期投資の順に考えると、前の段で必要なお金を後ろの段に回さずに済みます。節税・備え・投資は、効き方も使える時期も違います
- 生活防衛資金に決まった額はありません。3か月~1年分という目安もありますが、会社員は病気で休んだときに傷病手当金を受けられるため、共働きかどうかや住宅・教育費の予定とあわせて決め、すぐ引き出せる預金に置きます
- 保障は、遺族年金・傷病手当金・高額療養費・住宅ローンの団信を先に数え、足りない分を民間の保険で考えます。住宅を買って団信に入った年や、子どもが独立した年は、見直すきっかけになります
- 貯蓄型の保険は、満期や解約で受け取るときに一時所得として課税されることがあります。生命保険料控除にも上限があり、控除のために保険料を増やしても、税金が軽くなる額には限りがあります
- iDeCoは掛金が全額所得控除になり今の税金が軽くなる一方、原則60歳まで受け取れません。NISAは今の税金を減らす制度ではなく、運用で得た利益を非課税にする制度です
資産形成は、お金を「使う・備える・増やす」に分けてから始める
資産形成という言葉からは投資を思い浮かべがちですが、
最初にするのは、手取りを使い道で分けることです。
毎月の生活費として使うお金、病気や失業など、
もしものときに備えるお金、当面使う予定がなく時間をかけて増やすお金。
この三つが同じ口座に混ざっていると、
相場が下がったときに生活費のために投資を取り崩したり、
保険料の負担で積立が続かなくなったりします。
預金には、元本が保たれ、すぐに引き出せるという役割があります。
預金保険制度では、1つの金融機関ごとに、
預金者1人あたり元本1,000万円までと破綻日までの利息等が保護され、
利息のつかない普通預金などの決済用預金は全額が保護されます
(預金保険機構:保護の範囲)。
外貨預金は保護の対象外です。
一方で、物価が上がると、預金のままでは貯蓄の価値が目減りする可能性があることも、
金融庁の教材で説明されています(金融庁:「貯める・増やす」~資産形成)。
預金と投資はどちらかを選ぶものではなく、
役割の違うお金をそれぞれに合った場所に置く、という考え方が出発点になります。
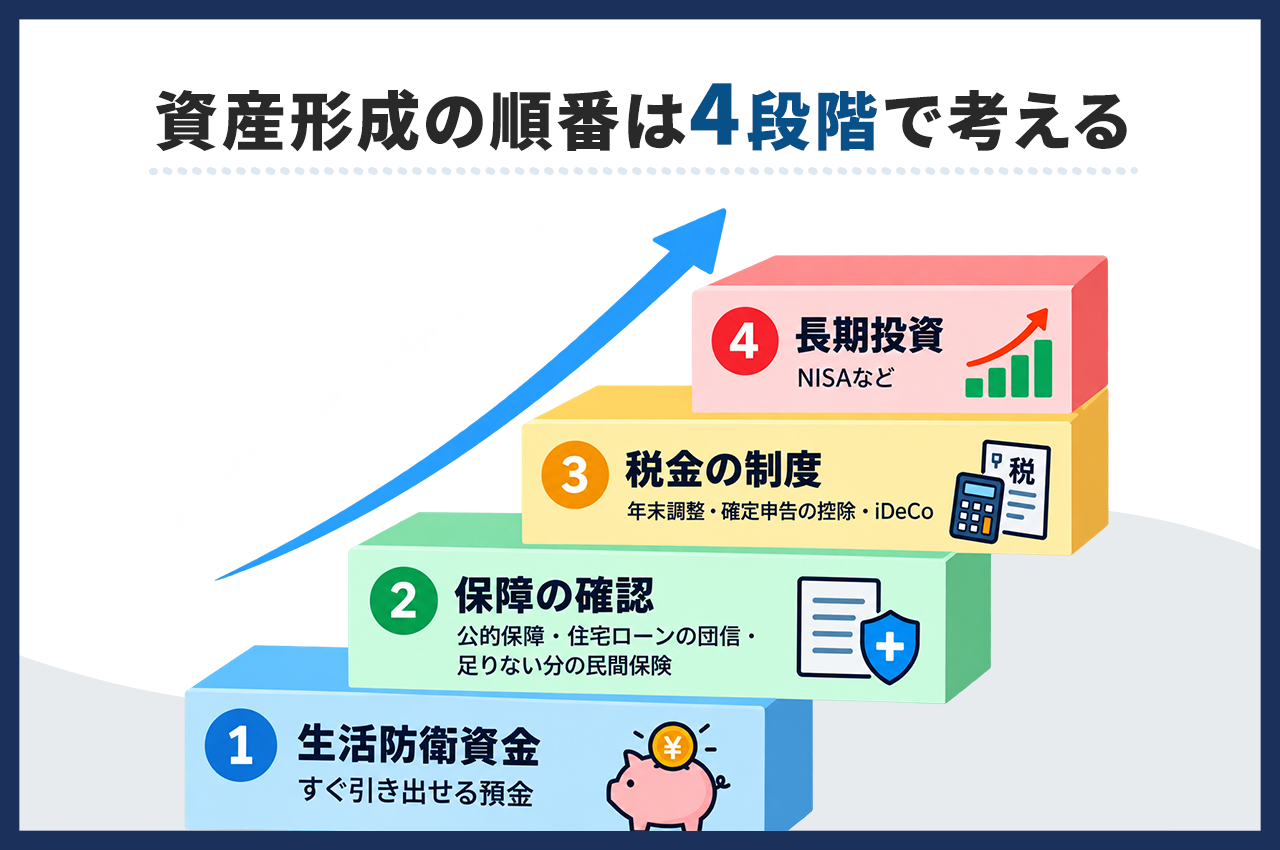
資産形成の順番は4段階で考える
会社員が資産形成を始めるときは、次の4段階の順に確認すると、
お金の置き場所を決めやすくなります。
| 段階 | 目的 | 主な置き場所・制度 |
|---|---|---|
| 1 生活防衛資金 | 収入が途切れたときや 急な出費に備える | すぐ引き出せる預金 |
| 2 保障の確認 | 万一のときに 家族の生活を守る |
|
| 3 税金の制度 | 今の税負担を確認し、 軽くできるものを使う |
|
| 4 長期投資 | 当面使わないお金を 時間をかけて増やす | NISAなど |
この順番は、前の段が完全に終わるまで次に進まない、という意味ではありません。
積立投資は少額から始められるので、
生活防衛資金を貯めながら並行して始めることもできます。
大切なのは、前の段に必要なお金を、後ろの段に回さないことです。
金融庁も、投資する資金は生活資金とは別の余裕資金で行うよう案内しています
(金融庁:基礎から学べる金融ガイド)。
また、3段目の「税金が軽くなる制度」と4段目の「長期投資」は、
どちらも「節税」とひとまとめに語られることがありますが、効き方は違います。
今の所得税・住民税が軽くなるのか、
将来の運用益に税金がかからないのか、お金を使える時期はいつか。
この違いは、後の章で整理します。
生活防衛資金は、公的保障と家族の予定から額を決める
生活防衛資金とは、病気やけが、失業、
急な修理などで収入が途切れたり出費が重なったりしたときに、
生活を続けるために手元に置いておくお金のことです。
法律で決まった言葉ではなく、必要な額も家庭によって違います。
目安は「3か月~1年分」とされることがある
金融庁の「基礎から学べる金融ガイド」には、ライフイベントにかかる費用の図の中に、
リストラ・事故・災害・病気などに備える
「緊急資金 3カ月~1年分」という目安が載っています。
この目安は日本FP協会の資料を出典としたもので、
誰にでも当てはまる決まった額ではありません。
実際の額は、次の章で見る公的保障と、家族の状況から考えます。
会社員は傷病手当金を前提に考えられる
会社員が加入する健康保険には、業務外の病気やけがで仕事を休み、
給与が受けられないときの傷病手当金があります。
協会けんぽの場合、連続して3日間休んだ後の4日目から支給され、
1日あたりの金額は「支給開始日以前の12か月間の
各月の標準報酬月額を平均した額÷30日×3分の2」です。
標準報酬月額は、毎月の給与をもとに決まる健康保険料の計算の基準額で、
手取りの額ではありません。
支給期間は、支給を始めた日から通算して1年6か月です
(全国健康保険協会:傷病手当金)。
たとえば、標準報酬月額の平均が30万円の人なら、
30万円÷30日×3分の2で1日あたり約6,667円、30日で約20万円が目安です。
病気で休んでも、給与の3分の2程度は一定期間支えられるということです。
生活防衛資金は、この差額や、傷病手当金が届くまでの間の生活費、
失業した場合の転職活動の期間を考えて決めます。
健康保険組合によっては、これに上乗せする給付がある場合もあります。
共働きで夫婦の一方の収入が続く家庭と、
一人の収入で家計を支える家庭では、必要な額が変わります。
数年以内に住宅の頭金や子どもの進学費用を払う予定があるなら、
そのお金も生活防衛資金とは別に、預金など値動きのない場所で用意しておきます。
置き場所は、すぐ引き出せる預金にする
生活防衛資金は、必要なときにすぐ、減らずに使えることが大切です。
そのため、普通預金など、すぐに引き出せて元本が変わらない場所に置きます。
値動きのある投資信託や、
解約すると受け取れる金額が払った保険料を下回ることのある保険は、
生活防衛資金の置き場所には向きません。
NISAやiDeCoを始める前に、まずこのお金を確保しておくと、
相場が下がった時期に投資を取り崩さずに済みます。
保障は、公的保障と団信を数えてから保険で足りない分を考える
資産形成の2段目は、万一のときの保障の確認です。
民間の保険を検討する前に、
会社員が入っている公的な制度で、どこまでまかなえるかを確認します。
| 起きること | 使える保障 | 確認する先 |
|---|---|---|
| 亡くなったとき | 遺族基礎年金・遺族厚生年金 | ねんきん定期便、日本年金機構 |
| 病気で働けない | 傷病手当金 | 加入している健康保険 |
| 医療費が高額 | 高額療養費 | 加入している健康保険 |
| ローン返済中の死亡 | 団体信用生命保険(団信) | 住宅ローンの契約書 |
公務員の方は、健康保険の代わりに共済組合から、これにあたる給付を受けます。
加入している共済組合の案内で確認してください。
遺族年金は、子どもの有無と厚生年金の加入記録で変わる
会社員が亡くなった場合、
生計を維持されていた家族は遺族年金を受け取れることがあります。
遺族基礎年金を受け取れるのは、子のある配偶者と子で、
ここでいう子は18歳になった年度の3月31日までの子などです
(日本年金機構:遺族基礎年金)。
遺族厚生年金の額は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3で、
厚生年金に加入していた期間や給与の額によって変わります
(日本年金機構:遺族厚生年金)。
死亡保障をいくら持つかは、
遺族年金で受け取れる額と、家族の生活費・教育費・住居費の差から考えます。
なお、子のない配偶者に支給される遺族厚生年金は、2025年の年金制度改正により、
2028年4月から段階的に見直される予定です(厚生労働省:主な改正内容)。
医療費は高額療養費で、自己負担に上限がある
病院や薬局の窓口で支払う医療費が1か月の上限額を超えた場合、
超えた分は高額療養費として支給されます。
厚生労働省は、2026年8月からの制度で、
70歳未満・年収約370万円~約510万円の人が医療費100万円の治療を受けた場合、
自己負担は約9.3万円まで抑えられるという例を示しています
(厚生労働省:高額療養費制度を利用される皆さまへ)。
この年収の人の1か月の上限額は、
85,800円+(医療費−286,000円)×1%で計算します。
上限額は年齢と所得によって決まり、会社員の所得区分は、
健康保険の標準報酬月額で決まります。
直近12か月の間に高額療養費に該当した月が3か月以上ある場合は、
4か月目から上限額がさらに下がる「多数回該当」の仕組みがあり、
この年収の人なら44,400円です。
2026年8月からは、8月から翌年7月までの1年間の自己負担に上限を設ける
「年間上限」も新しく始まり、
この年収の人の年間上限は530,000円です
(厚生労働省:高額療養費制度の見直しについて(令和8年8月診療分から))。
上限額は2026年8月に見直され、
2027年8月からは所得区分がさらに細かく分かれる予定です。
自分の上限額は、加入している健康保険の案内で確認してください。
窓口での支払いも、マイナ保険証を使うか、
事前に加入している健康保険で「限度額適用認定証」を受け取って提示すれば、
1か月の上限額までで済みます(同ページ)。
上限を超えた分が後から戻ってくるのを待つ必要がないため、
入院や手術の予定があるときに、手元に用意しておくお金を考える目安になります。
民間の医療保険を考えるときは、
この上限で自己負担がどこまで抑えられるかを確認したうえで、
差額ベッド代や先進医療など公的保険の対象にならない費用、
働けない期間の収入をどう補うかを考えます。
住宅ローンの団信も、死亡保障の一つとして数える
住宅ローンを組むと、団体信用生命保険(団信)に加入することがあります。
住宅金融支援機構の団信では、
加入者が亡くなったり所定の身体障害状態になったりした場合などに、
以後のローンの返済が不要になります
(住宅金融支援機構:新機構団体信用生命保険制度)。
団信に入ると、万一のときに家族が住宅ローンを払い続ける必要がなくなるため、
住居費の分だけ必要な死亡保障が小さくなることがあります。
民間の住宅ローンの団信は、
金融機関や商品によって保障の範囲が違うため、契約書で確認します。
住宅を買った年は、すでに入っている生命保険の保障額を見直すきっかけになります。
必要な保障は、家族の出来事ごとに変わる
結婚、子どもの誕生、住宅の購入、夫婦の共働きの開始や終了、
子どもの独立など、家族の状況が変わると、必要な保障の額も変わります。
子どもが小さいうちは大きな保障が必要でも、
子どもが独立すれば同じ額は要らなくなることがあります。
加入したときのまま保険料を払い続けるのではなく、こうした出来事のたびに、
公的保障と団信を数え直してから、民間の保険の額を確認します。
保険で貯蓄するときは、保障と資産形成を分けて確認する
生命保険には、保障の期間が決まっていて
満期や解約で受け取るお金がほとんどない掛け捨て型と、
満期保険金や解約返戻金を受け取れる貯蓄型があります。
貯蓄型の保険は、保障と貯蓄を一つの契約で持つことになるため、
保障として必要な額と、資産形成として積み立てたい額を分けて考えておくと、
見直しのときに判断しやすくなります。
満期保険金・解約返戻金は、受け取るときの課税を確認する
一般的な契約で、保険料を負担した本人が
満期保険金や解約返戻金を一時金で受け取ると、
一時所得として所得税の対象になります。
ほかに一時所得がない場合、課税の対象になるのは、
受け取った金額から払い込んだ保険料を差し引き、
さらに特別控除の50万円を差し引いた金額の2分の1です。
ただし、一時払の養老保険などで保険期間が5年以下のものなど、
一部の契約は源泉分離課税となり、扱いが異なります
(国税庁:No.1755 生命保険契約に係る満期保険金等を受け取ったとき)。
一方で、保険料を負担した人と受け取る人が違う場合は、
所得税ではなく贈与税の対象になることがあります(同じく国税庁 No.1755)。
夫婦の間で、契約者・保険料を払う人・受取人がそろっていない契約は、
受け取る前に確認しておきます。
貯蓄型の保険を途中で解約して投資に回すかどうかは、
解約した時点で受け取れる金額、受け取るときの課税、
解約すると失う保障を代わりにどう確保するかを並べて判断します。
生命保険料控除には上限がある
生命保険料控除は、支払った保険料の一部を所得から差し引く制度です。
2012年以後に結んだ新しい契約では、
一般の生命保険料・介護医療保険料・個人年金保険料のそれぞれについて、
所得税で最高4万円、3つ合わせて最高12万円が控除されます。
次に説明する特例の対象にならない場合、一般の生命保険料が年8万円を超えると、
所得税の控除額は4万円のまま増えません
(国税庁:No.1140 生命保険料控除)。
住民税では、それぞれ最高2.8万円、合わせて最高7万円です
(東京都主税局:個人住民税)。
令和8年分と令和9年分は、
23歳未満の扶養親族がいる人の一般の生命保険料控除の上限が、
所得税で6万円に引き上げられています。
3つ合わせた上限の12万円は変わりません
(国税庁:令和8年度 源泉所得税の改正のあらまし)。
では、控除でどのくらい税金が軽くなるのでしょうか。
たとえば、新しい契約の一般の生命保険料を年12万円払っていて、
ほかに生命保険料控除を受けておらず、
控除の前後とも課税所得が195万円以上330万円未満(所得税率10%)の人なら、
次のようになります(復興特別所得税は含めていません)。
- 所得税:控除額4万円×10%=4,000円(23歳未満の扶養親族がいて控除額が6万円になる場合は6,000円)
- 住民税:控除額2.8万円×10%=2,800円
- 合計:年12万円の保険料に対して、税金が軽くなるのは約6,800円(同じく約8,800円)
所得税率は課税所得によって変わります(国税庁:No.2260 所得税の税率)が、
どの税率の人でも、控除で軽くなるのは保険料の一部です。
保険料を増やしても、上限を超えた分は控除額が増えません。
保険は必要な保障があるかどうかで選び、
控除はその結果として受けるもの、と考えるのが順番です。
当法人代表の中山も、取材の中で
「私は『節税のためにお金を使う』ことは本質的ではないと考えています」と話しています
(NET MONEY:トランス税理士法人 代表インタビュー)。
iDeCoとNISAは、税金の効き方と使える時期で分ける
保障を確認したら、3段目と4段目です。
iDeCo(個人型確定拠出年金)とNISAはどちらも税金の優遇がある制度ですが、
効き方と、お金を使える時期が違います。
| 制度 | 税金の効き方 | お金を使える時期 |
|---|---|---|
| iDeCo | 掛金の全額が所得控除になり、 今の所得税・住民税が軽くなる | 原則60歳から |
| NISA | 今の税金は減らないが、 運用で得た利益が非課税になる | 売却すればいつでも |
iDeCoの掛金は、全額が小規模企業共済等掛金控除として所得から差し引かれます
(国税庁:No.1135 小規模企業共済等掛金控除)。
その代わり、積み立てた資産は原則として60歳から受け取る仕組みで、
加入期間が10年に満たない場合は受け取れる年齢が遅くなります
(iDeCo公式サイト:iDeCoの仕組み)。
会社員の掛金の上限は、2026年11月までは
勤務先に企業年金がない人で月2.3万円、ある人で月2万円です。
企業年金がある人は、勤務先の掛金などによって、これより少なくなる場合があります。
2026年12月からは、月6.2万円から、
勤務先の企業型確定拠出年金(企業型DC)の事業主掛金や、
確定給付企業年金などの掛金に相当する額を差し引いた範囲に見直されます
(厚生労働省:iDeCoを併用される方は…)。
NISAは、NISA口座で買った株式や投資信託の
値上がり益や配当に税金がかからない制度で、
口座にお金を入れただけで今の所得税・住民税が下がるわけではありません
(金融庁:NISAを知る)。
iDeCoもNISAも、運用する商品によっては元本割れのおそれがあります。
つまり、iDeCoは老後まで使わないお金、
NISAは当面使う予定のないお金の置き場所で、
どちらも生活防衛資金を入れる場所ではありません。
数年以内に住宅購入や教育費の支出がある人が、
税金が軽くなるからといってiDeCoに寄せすぎると、
必要なときに使えなくなります。
年間の投資枠や、2つの制度の使い分けは、
会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け で詳しく解説しています。
不動産投資を勧められた場合も、保有している間の節税の額だけでなく、
売却するときの税金まで含めて、手元にいくら残るかで判断します。
会社員の不動産所得の申告と節税の仕組みは、
サラリーマンのための不動産投資と損益通算・節税実例 をご覧ください。
預金・保障・控除を確認し、積立に回せるお金を決める
ここまでの4段階を、自分の家計に当てはめてみます。
まず預金残高と毎月の生活費を書き出し、生活防衛資金と、
近い将来に使うお金を確保できているかを確認します。
そのうえで、すでにある保障と使える控除を見直すと、
長く積み立てられる金額を考えやすくなります。
| 段階 | 見るもの | 確認したあとにすること |
|---|---|---|
| 1 生活防衛資金 |
| 生活防衛資金と 使う予定のあるお金を分け、 足りなければ預金を優先する |
| 2 保障の確認 |
| 公的保障と団信で まかなえる範囲を確かめ、 民間の保険で補う必要が あるかを考える |
| 3 控除の確認 |
| 年末調整で受けた控除と 自分で申告する控除、 iDeCoに入れるかと 掛金の上限を確かめる |
| 4 長期投資 |
| 無理なく続けられる額を決め、 老後まで使わないお金か、 それより前に使う可能性があるかで 制度を選ぶ |
ねんきん定期便で確かめるのは、厚生年金の加入期間などの加入記録です。
遺族年金を受け取れるかどうかや、その額の条件は、
日本年金機構の案内で別に確認します。
源泉徴収票は、3段目の控除を確認するときの出発点になります。
「社会保険料等の金額」欄が2段になっていて、
上の段に「内」と書かれた金額がある場合、それはiDeCoの掛金や、
企業型DCで本人が支払った掛金など、小規模企業共済等掛金の額です
(国税庁:「社会保険料等の金額」欄)。
自分で支払ったiDeCoの掛金を年末調整で申告しなかった場合はここに載らないため、
「内」が空欄でも、控除の証明書と突き合わせて確認します。
自分で確定申告書を作るときは、社会保険料と掛金を分けて入力する必要があります。
「生命保険料の控除額」欄は、年末調整で控除を受けた人の源泉徴収票に記載されます。
生活防衛資金が足りなければ預金を優先し、
保障に足りないところがあれば契約の内容を確認します。
必要な備えと近い将来の支出を確保したうえで、毎月続けられる積立額を決めましょう。
税理士に相談した方がよいケース
収入が年末調整を受けた給与だけで、
使う控除も年末調整で受けられるものだけなら、通常は年末調整で手続が終わります。
医療費控除や住宅ローン控除の初年度などは、別に確定申告が必要です。
控除が正しく反映されているか、
保険金やiDeCoを受け取るときの税金がどうなるかなど、
税務の判断に迷う場合は、
前の章で確認した書類をそろえて相談すると整理しやすくなります。
| 場面 | 相談で整理できること | 持っていくとよい資料 |
|---|---|---|
| 保険を見直す | 生命保険料控除の受け方と、 満期・解約で受け取るときの課税 |
|
| iDeCoを始める | 勤務先の企業年金との関係と、 掛金で軽くなる税額の目安 |
|
| 不動産投資の検討 | 購入後の申告と、 売却まで含めた税金の見通し |
|
| 住宅を買った年 | 住宅ローン控除の 初年度の確定申告 |
|
当法人では、確定申告や節税のほか、
保険・資産運用を含めたお金のご相談をお受けしています。
ただし、保険商品や投資商品の選定そのものは税理士の業務ではなく、
税理士法人は保険代理店業務を行うことができません(国税庁:税理士の業務)。
商品の選定は、その分野の専門家や販売会社に確認してください。
会社員・公務員の方の確定申告は、会社員向けの専用サイト サラリーマン・会社員向け確定申告サービス(sarakaku.com) で料金と対応範囲をご案内しています。それ以外のご相談や、どちらに当てはまるか分からない場合は、お問い合わせページ またはお電話(03-6456-4911、平日10:00〜18:00)からご連絡ください。
よくある質問
Q. 生活防衛資金は、いくら用意すればよいですか?
決まった額はありません。
金融庁の金融ガイドには、日本FP協会の資料をもとにした
「緊急資金 3カ月~1年分」という目安が載っています。
会社員は病気で休んだときに
給与のおよそ3分の2の傷病手当金を受けられることがあるため、
その差額、共働きかどうか、数年以内の住宅や教育費の予定をあわせて考え、
すぐ引き出せる預金に置いてください。
Q. 貯蓄型の保険は、解約してNISAに回した方がよいですか?
一概には言えません。
解約した時点で受け取れる金額、受け取るときに一時所得として課税されるか、
解約で失う保障を別の方法で確保できるかを並べて判断します。
保障として今も必要な契約を、資産形成のためだけに解約すると、
必要な保障が足りなくなることがあります。
Q. 住宅ローンで団信に入ったら、生命保険は見直した方がよいですか?
見直すきっかけになります。
団信に入っていれば、万一のときに住宅ローンの返済が不要になるため、
家族に必要な死亡保障のうち住居費の分が小さくなることがあります。
団信の保障の範囲は金融機関や商品によって違うため、契約書で確認したうえで、
遺族年金とあわせて必要な保障額を考え直してください。
Q. 生命保険料控除を増やすために、保険に入った方がよいですか?
控除を目的に保険に入ることはおすすめしません。
控除で軽くなる税金は保険料の一部です。
新しい契約の一般の生命保険料なら、所得税の控除額は最高4万円
(令和8年分・令和9年分に23歳未満の扶養親族がいる場合は最高6万円)です。
控除額が上限に達すると、それ以上保険料を払っても控除額は増えません。
保険は必要な保障があるかで選び、
控除はその結果として受けるものと考えてください。
Q. iDeCoとNISAは、どちらから始めればよいですか?
お金を使う時期で考えます。
iDeCoは今の税金が軽くなりますが原則60歳まで受け取れないため、
老後まで使わないお金に向いています。
NISAは今の税金は減りませんが、売却すればいつでも使えます。
どちらも生活防衛資金を確保してから始めます。
詳しい使い分けは、
会社員の手取りを増やす税金控除・扶養・iDeCo・NISAの使い分け をご覧ください。
まとめ
会社員の資産形成は、生活防衛資金、保障の確認、税金が軽くなる制度、
長期投資の順に考えると、前の段で必要なお金を後ろの段に回さずに済みます。
生活防衛資金は傷病手当金などの公的保障と家族の予定から額を決め、
すぐ引き出せる預金に置きます。
保障は遺族年金・高額療養費・団信を先に数え、足りない分を保険で考えます。
貯蓄型の保険は、保障と資産形成を分けて、受け取るときの課税まで確認します。
生命保険料控除には上限があり、
控除のために保険を増やしても税金はわずかしか軽くなりません。
iDeCoは今の税金が軽くなる代わりに60歳まで使えず、
NISAは運用益が非課税になる制度です。
まずは預金残高と毎月の生活費を確認し、
生活防衛資金と近い将来の支出を確保できているかを書き出してみてください。
保障や控除を確認したうえで、無理なく続けられる積立額と、
お金を使う時期に合う制度を考えましょう。
この記事の監修者
中山慎吾(トランス税理士法人 代表税理士)
東京税理士会所属(登録番号 第140269号)。税理士・CFP・1級ファイナンシャル・プランニング技能士・宅地建物取引士・管理業務主任者。会社員・公務員の個人税務を中心に、確定申告・節税・不動産・資産運用の税務相談を担当。
税理士紹介ページ